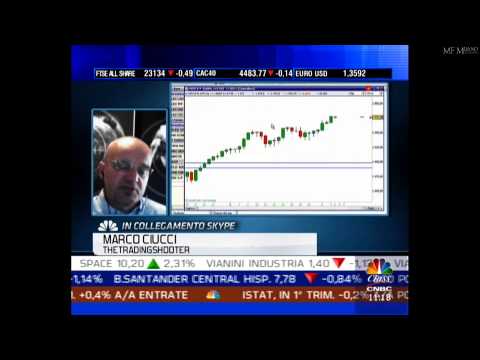
Strategie in Opzioni e Gestione della Volatilità: Sessione Storica in Live Trading
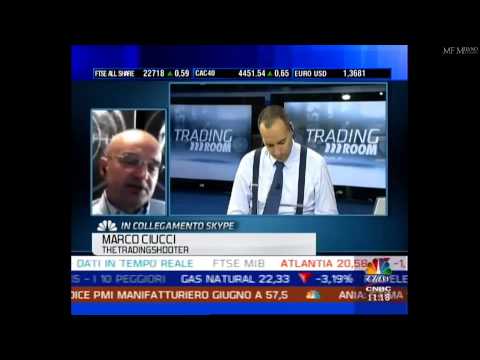
Dall'archivio formativo storico di Marco Ciucci (registrato originariamente nel 2006): una sessione magistrale dedicata alle opzioni finanziarie e all'ingegneria del rischio di portafoglio applicata all'operatività in tempo reale.
Le opzioni non sono semplici strumenti di scommessa direzionale, bensì contratti matematici creati per modulare la volatilità e costruire profili di pay-off asimmetrici. In questa lezione, Marco illustra come le tesorerie e i desk istituzionali utilizzano le opzioni per coprire il rischio sistemico e trarre profitto dal decadimento temporale (Theta) e dalle anomalie della volatilità implicita (Vega).
https://www.youtube.com/watch?v=Lnj5Z-PzDf0Punti Chiave della Masterclass
- Asimmetria del Rischio: Strutturare strategie con rischio massimo matematicamente prefissato e potenziale di guadagno multiplo.
- La Gestione delle Greche: Delta, Gamma, Theta e Vega decodificati nell'operatività concreta sul book delle opzioni.
- Delta Hedging & Coperture: Come neutralizzare la componente direzionale per estrarre rendimento puro dalla volatilità.
- Longevità sul Mercato: Le competenze storiche maturate fin dai primi anni 2000 che costituiscono il solido background quantitativo di Marco Ciucci.
Una testimonianza storica di eccezionale rilievo che dimostra la profondità analitica e la poliedricità operativa affinata da Marco Ciucci nel corso di tre decenni di mercati finanziari.
Vuoi operare con il Metodo Quantitativo di Marco Ciucci e la suite TsFlux?